Panduan ini menerangkan bagaimana pembiayaan P2P berfungsi, apa yang dikehendaki oleh peraturan, dan di mana risiko sebenar bagi peminjam PKS. Ia juga membandingkan P2P dengan pilihan pembiayaan lain supaya anda boleh memilih pilihan yang sesuai dengan perniagaan anda.
Pembiayaan P2P merupakan salah satu alternatif kepada pinjaman bank yang paling pesat berkembang di Malaysia. Sebelum anda memohon, ketahui satu perkara penting. Berbeza daripada pinjaman bank atau pemberi pinjaman langsung, pembiayaan P2P bergantung kepada permintaan pelabur. Platform boleh meluluskan permohonan anda dan menyenaraikannya secara umum, tetapi anda mungkin masih gagal mengumpul jumlah penuh yang anda perlukan.
Pembiayaan P2P menghubungkan perniagaan yang memerlukan modal secara terus dengan pelabur melalui platform dalam talian yang berlesen. Platform tidak meminjamkan wangnya sendiri. Ia bertindak sebagai pasaran: ia menyenaraikan permintaan pembiayaan anda secara umum, dan pelabur memilih sama ada untuk membiayainya.
Kitaran pembiayaan P2P yang tipikal adalah seperti berikut:
Satu perkara penting: maklumat kewangan, gred risiko, dan profil perniagaan anda boleh dilihat oleh semua pelabur di platform tersebut. Hal ini berbeza daripada memohon kepada bank atau pemberi pinjaman persendirian, di mana maklumat anda kekal sulit.
Suruhanjaya Sekuriti Malaysia (SC) mendaftarkan enam operator P2P pertama pada 2016 [1], menjadikan Malaysia negara ASEAN pertama yang mengawal selia pembiayaan P2P. Platform mesti berdaftar sebagai Pengendali Pasaran Diiktiraf (RMO) di bawah Garis Panduan mengenai Pasaran Diiktiraf [2], dengan keperluan termasuk modal berbayar minimum RM5 juta dan akaun amanah yang diasingkan. Senarai penuh operator berdaftar boleh didapati di laman Inisiatif Digital SC [3]. Sejak rangka kerja ini dilancarkan, pembiayaan P2P telah mengumpul sebanyak RM7.9 bilion secara kumulatif di Malaysia sehingga September 2024 [4].
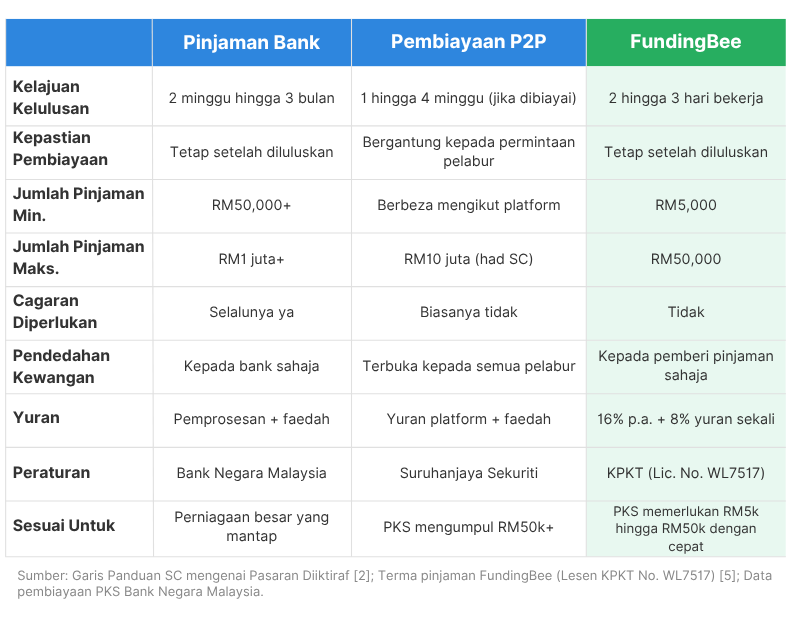
Tiada satu pilihan pembiayaan yang sesuai untuk setiap perniagaan. Tiga laluan paling biasa untuk PKS Malaysia ialah pinjaman bank konvensional, pembiayaan P2P, dan pemberi pinjaman berlesen langsung. Setiap satu mempunyai profil risiko, garis masa kelulusan, dan kegunaan ideal yang berbeza.
Risiko berikut adalah khusus kepada pembiayaan P2P dari perspektif peminjam dan sering kurang diberi perhatian apabila pengasas membandingkan pilihan.
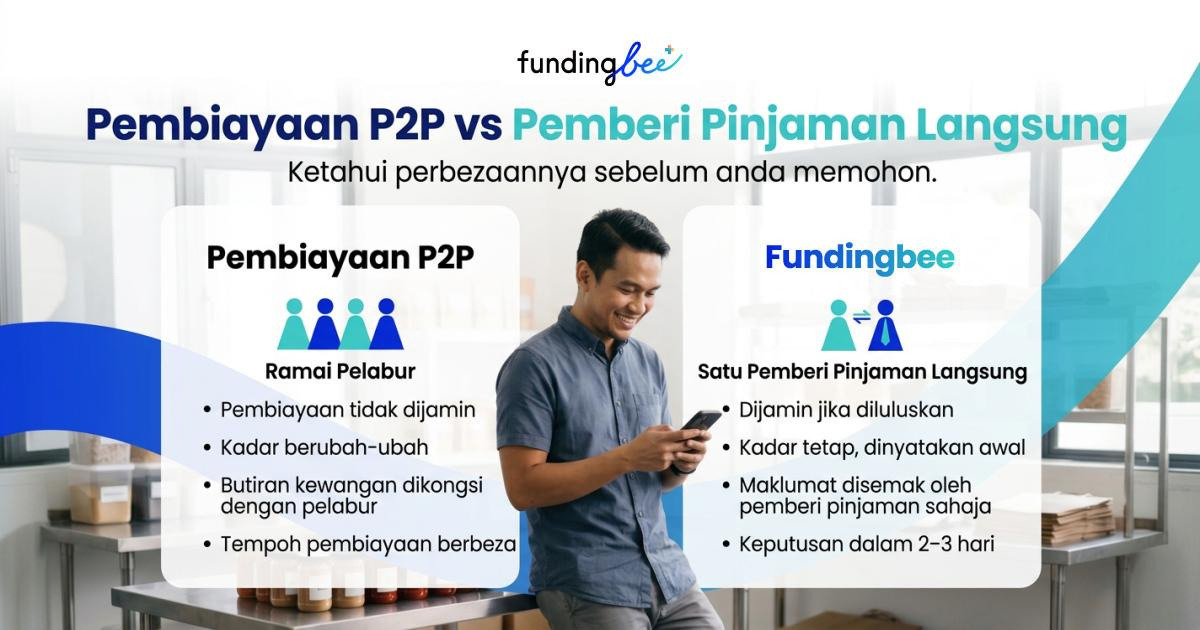
FundingBee oleh Bee Informatica Sdn Bhd bukan platform P2P. Ia adalah pemberi pinjaman wang langsung yang berlesen oleh KPKT (Kementerian Perumahan dan Kerajaan Tempatan), Lesen No. WL7517/14/01-3/051026 [5].
Perbezaan ini penting kepada pemilik PKS dalam tiga cara khusus:

Cuba Kalkulator Pinjaman FundingBee Ingin melihat anggaran bayaran balik anda sebelum memohon? Gunakan kalkulator pinjaman perniagaan untuk mengira angka dalam masa kurang 30 saat.
Pembiayaan P2P merupakan pilihan yang sah dan diselia dengan baik oleh Suruhanjaya Sekuriti Malaysia, dengan lebih RM7.9 bilion telah berjaya dikumpul sejak 2016 [4]. Namun begitu, ia bukanlah pilihan yang sesuai untuk setiap situasi. Jika perniagaan anda memerlukan kelajuan, kerahsiaan, dan jumlah antara RM5,000 hingga RM50,000, ketidakpastian permintaan pelabur secara crowdsourced boleh menjadi halangan yang nyata.
Soalan yang tepat bukanlah pilihan mana yang kelihatan terbaik di atas kertas. Sebaliknya, pilihan mana yang memberikan kepastian, kepantasan, dan terma yang diperlukan oleh perniagaan anda sekarang.
FAQ ini menjawab soalan yang paling kerap dicari oleh pemilik PKS Malaysia yang meneroka pilihan pembiayaan.
Ya. Pembiayaan P2P dikawal selia sepenuhnya di bawah Suruhanjaya Sekuriti Malaysia. Semua platform mesti berdaftar sebagai Pengendali Pasaran Diiktiraf (RMO) [2]. Malaysia merupakan negara ASEAN pertama yang mengawal selia pembiayaan P2P, memperkenalkan rangka kerja ini pada 2016 [1]. Gunakan hanya platform yang tersenarai dalam senarai operator berdaftar rasmi SC [3].
Pinjaman bank datang daripada satu institusi dengan terma tetap dan proses kelulusan yang sulit. Pembiayaan P2P mengumpul wang daripada kumpulan pelabur melalui kempen dalam talian yang umum. Maklumat kewangan anda boleh dilihat oleh pelabur, dan pembiayaan anda tidak dijamin sehingga kempen tersebut disubskripsi sepenuhnya. Bank juga biasanya memerlukan cagaran dan sejarah operasi yang lebih panjang, manakala platform P2P mungkin lebih mudah diakses oleh PKS yang baru ditubuhkan.
Suruhanjaya Sekuriti Malaysia membenarkan pihak penerbit mengumpul sehingga RM10 juta melalui platform P2P [2]. Untuk jumlah yang lebih kecil, biasanya RM5,000 hingga RM50,000, pemberi pinjaman berlesen langsung seperti FundingBee mungkin menawarkan akses dana yang lebih pantas dan lebih pasti tanpa memerlukan kempen pembiayaan umum [5].
Sesetengah platform P2P di Malaysia menawarkan struktur patuh Syariah di samping pilihan konvensional [6]. Platform seperti microLEAP mengendalikan kedua-dua aliran ini. Kempen patuh Syariah menyumbang kira-kira 15% daripada jumlah dana P2P yang dikumpul di Malaysia sehingga akhir 2023. Jika pematuhan Syariah adalah keperluan, sahkan struktur tersebut secara terus dengan platform pilihan anda sebelum memohon.
All factual claims in this article are drawn from the following authoritative sources.
1. Securities Commission Malaysia. SC Announces Six P2P Financing Operators (Malaysia first in ASEAN)
2. Securities Commission Malaysia. Guidelines on Recognised Markets (ECF, P2P)
3. Securities Commission Malaysia. Digital Initiatives: Registered P2P Operators
4. TechNode Global / SC. SC Launches SARANA; P2P financing reaches RM7.9 billion (January 2025)
5. FundingBee by Bee Informatica Sdn Bhd. KPKT Licence No. WL7517 | fundingbee.my
6. FintechNews Malaysia. A List of Licensed P2P Platforms in Malaysia
Nak kekal mendapat maklumat terkini tentang pembiayaan SME di Malaysia? Terokai berita syarikat dan perkembangan pasaran terkini kami. Baca lebih banyak artikel.