
PKS yang berkembang paling pesat di Malaysia jarang bergantung sepenuhnya pada simpanan sendiri untuk membiayai pengembangan perniagaan. Sebaliknya, mereka menggabungkan geran kerajaan, pembiayaan yang dirancang dengan bijak, serta pinjaman modal yang sesuai mengikut keperluan perniagaan. Gabungan inilah, bukannya jumlah pinjaman semata-mata, yang membantu mengekalkan aliran tunai yang sihat ketika perniagaan terus berkembang.
Hari ini, perusahaan kecil dan sederhana (PKS) menyumbang 39.5% kepada Keluaran Dalam Negara Kasar (KDNK) Malaysia dan merangkumi 96.1% daripada keseluruhan perniagaan di negara ini. Pertumbuhan pada skala ini memerlukan modal, namun mendapatkan modal tidak semestinya bermaksud menghabiskan simpanan perniagaan.
Dalam panduan ini, kami akan berkongsi lima cara praktikal yang digunakan oleh pemilik perniagaan di Malaysia untuk membiayai pertumbuhan perniagaan pada tahun 2026. Anda juga akan mengetahui perkara yang biasanya dinilai oleh pemberi pinjaman sebelum meluluskan pinjaman modal perniagaan, serta kesilapan-kesilapan lazim yang perlu dielakkan sepanjang proses mendapatkan pembiayaan.
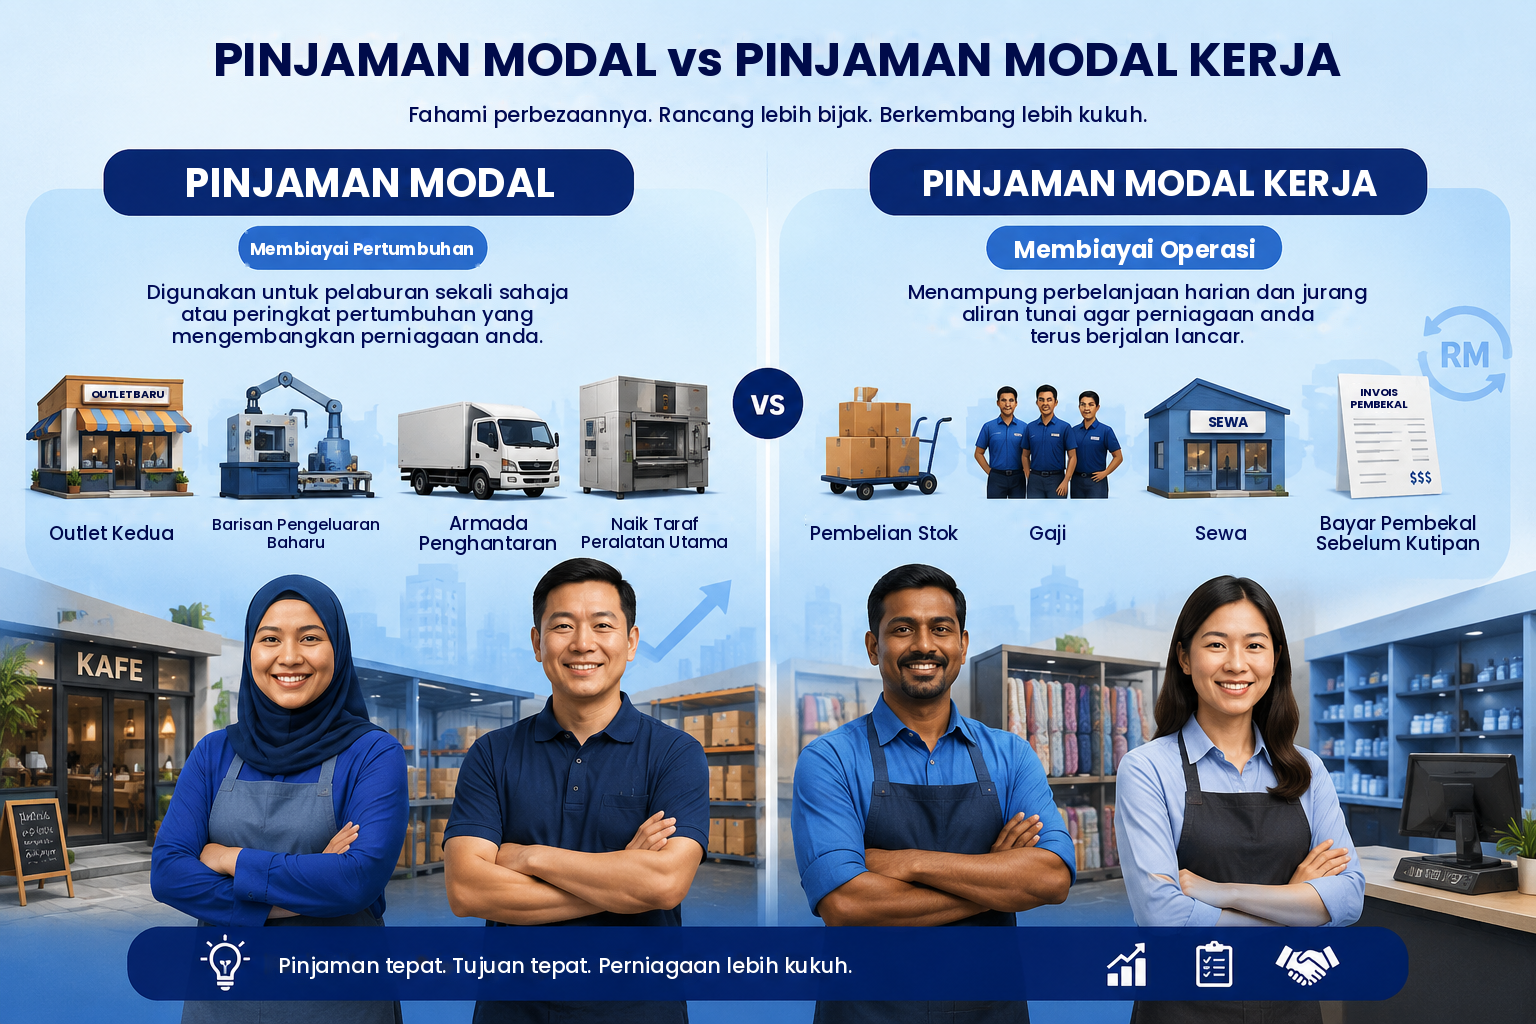
Pinjaman modal digunakan untuk membiayai pertumbuhan perniagaan, manakala pinjaman modal kerja digunakan untuk menampung operasi harian. Ramai pemilik PKS di Malaysia masih keliru antara kedua-duanya, dan kesilapan ini boleh menyebabkan kos pembiayaan menjadi lebih tinggi daripada yang sepatutnya.
Pinjaman modal lazimnya digunakan untuk pelaburan sekali sahaja atau projek pengembangan perniagaan. Contohnya membuka cawangan kedua, membeli barisan pengeluaran baharu, menambah kenderaan penghantaran atau menaik taraf mesin dan peralatan.
Sebaliknya, pinjaman modal kerja membantu menampung jurang aliran tunai harian antara pembayaran kepada pembekal dan penerimaan bayaran daripada pelanggan. Ia biasanya digunakan untuk membeli stok, membayar gaji pekerja, sewa premis dan perbelanjaan operasi lain.
Setiap peringkat perniagaan memerlukan jenis pembiayaan yang berbeza.
Modal Permulaan (Startup Capital)
Digunakan untuk memulakan perniagaan seperti kos ubah suai premis, lesen perniagaan, pembelian stok pertama atau peralatan.
Modal Pertumbuhan (Growth Capital)
Digunakan apabila perniagaan sudah menjana pendapatan dan ingin berkembang, seperti membuka cawangan baharu, membeli mesin tambahan atau mengambil lebih ramai pekerja.
Modal Aliran Tunai (Cash Flow Capital)
Pembiayaan jangka pendek yang membantu mengurus jurang masa pembayaran, contohnya apabila perlu menunggu 30 hingga 60 hari sebelum pelanggan korporat menjelaskan invois.
Menggunakan pinjaman jangka pendek untuk aset jangka panjang, atau sebaliknya, merupakan antara punca utama perniagaan membayar kos pembiayaan yang lebih tinggi tanpa disedari.
Peraturan mudah adalah memadankan tempoh pinjaman dengan jangka hayat aset atau tujuan pembiayaan.
Contohnya:

Pinjaman berjangka merupakan pilihan yang sesuai bagi pembelian aset seperti mesin, peralatan atau kenderaan.
Sebagai contoh, bengkel automotif yang ingin membeli mesin alignment baharu atau kilang yang ingin menambah mesin pengeluaran boleh memanjangkan kos pembelian mengikut tempoh penggunaan aset tersebut.
Kebiasaannya, bank akan menjadikan aset tersebut sebagai sebahagian daripada cagaran, sekali gus membolehkan kadar keuntungan atau faedah yang lebih rendah. Namun, proses kelulusan biasanya mengambil masa lebih lama dan memerlukan lebih banyak dokumen.
Geran tidak perlu dibayar balik, jadi ia sepatutnya menjadi pilihan pertama sebelum memohon pinjaman.
Antara inisiatif yang disediakan termasuk:
Gabungan geran dan pembiayaan boleh mengurangkan kos keseluruhan sesuatu pengembangan projek.
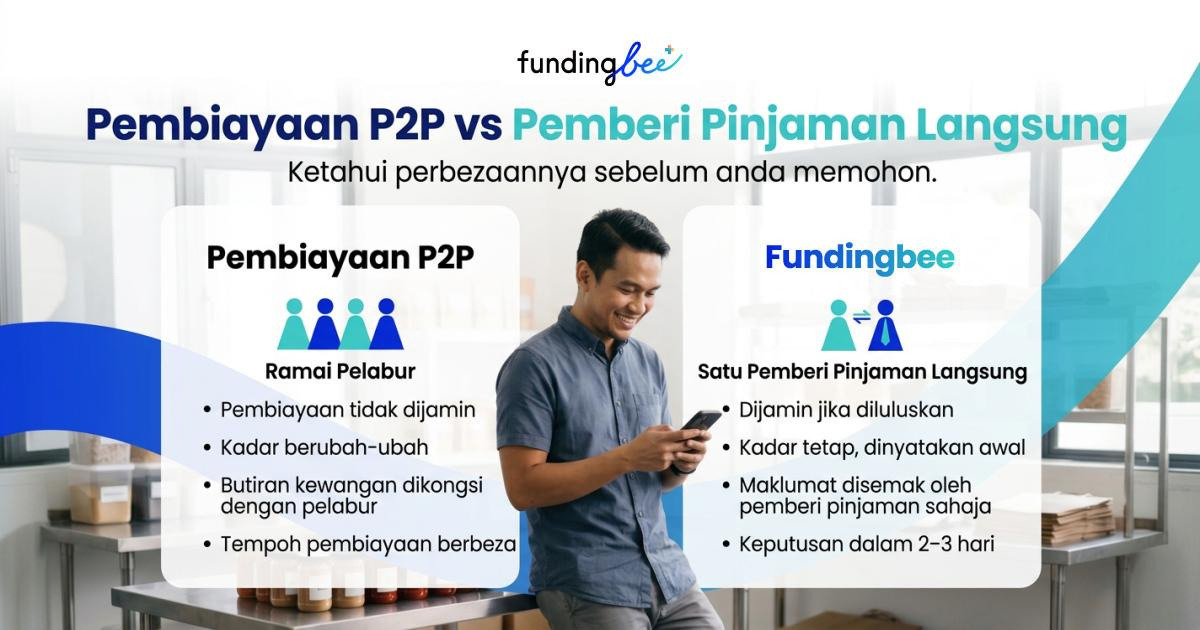
Pembiayaan Peer-to-Peer (P2P) membolehkan perniagaan meminjam daripada ramai pelabur melalui platform dalam talian yang dikawal selia oleh Suruhanjaya Sekuriti Malaysia.
Pilihan ini membolehkan usahawan mendapatkan modal tanpa perlu menjual ekuiti syarikat atau menunggu proses kelulusan bank yang panjang.
Bank tradisional sesuai bagi perniagaan yang mempunyai rekod kewangan kukuh dan cagaran.
Namun, bagi perniagaan yang masih baharu, pemilik tunggal atau syarikat yang belum mempunyai akaun teraudit, institusi pembiayaan bukan bank menawarkan alternatif yang lebih fleksibel.
Kelebihannya termasuk:
Pembiayaan jenis ini sesuai digunakan sebagai tambahan modal untuk projek pertumbuhan atau keperluan modal kerja.
Ramai pemilik PKS kini menggunakan lebih daripada satu sumber pembiayaan.
Contohnya:
Yang penting, pastikan anda memahami syarat setiap institusi kewangan dan membuat bayaran balik mengikut jadual.
Walaupun setiap pemberi pinjaman mempunyai syarat tersendiri, kebanyakannya akan menilai tiga perkara utama:
Hampir semua institusi kewangan memerlukan perniagaan berdaftar dengan Suruhanjaya Syarikat Malaysia (SSM) serta mempunyai tempoh operasi minimum, lazimnya sekurang-kurangnya enam bulan.
Pemberi pinjaman lebih menitikberatkan pendapatan yang konsisten berbanding jumlah jualan yang tinggi dalam tempoh singkat.
Sebelum meluluskan pembiayaan, institusi kewangan akan menyemak rekod kredit syarikat dan pengarah melalui CCRIS dan CTOS.
Rekod pembayaran balik yang baik akan meningkatkan peluang permohonan diluluskan.
Jumlah pinjaman yang lebih besar tidak semestinya lebih baik. Pinjamlah mengikut keperluan sebenar perniagaan, bukan sekadar jumlah maksimum yang ditawarkan.
Pinjaman modal sepatutnya digunakan bagi projek pertumbuhan seperti pembelian aset atau pembukaan cawangan baharu.
Jika ia digunakan untuk membayar sewa, gaji atau bil operasi setiap bulan, ia mungkin menandakan masalah aliran tunai yang perlu ditangani dengan jenis pembiayaan yang lebih sesuai.
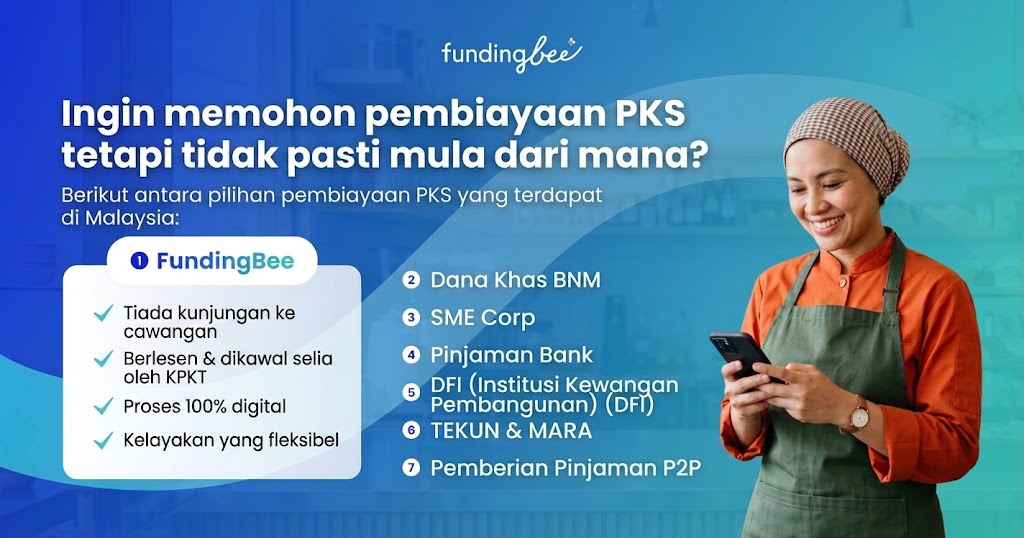
Bagi pemilik PKS yang memerlukan pembiayaan pantas selepas meneroka pilihan geran dan pinjaman bank, FundingBee menawarkan penyelesaian yang fleksibel.
Sebagai pemberi pinjaman bukan bank berlesen KPKT (No. Lesen: WL7517), FundingBee memberi tumpuan kepada membantu PKS Malaysia yang sering menghadapi kesukaran mendapatkan pembiayaan daripada bank.
FundingBee menawarkan pinjaman perniagaan daripada RM5,000 hingga RM50,000.
Pembiayaan ini sesuai untuk:
Jadual pembayaran balik disesuaikan mengikut aliran tunai perniagaan, bukannya menggunakan satu pelan yang sama untuk semua.
FundingBee tidak memerlukan cagaran kerana kelulusan dibuat berdasarkan prestasi operasi dan kemampuan pembayaran balik perniagaan.
Ini amat sesuai untuk restoran, kedai runcit, perniagaan perkhidmatan dan PKS yang tidak mempunyai aset bernilai tinggi untuk dijadikan cagaran.
Modal pertumbuhan bukan sekadar mendapatkan pinjaman yang paling besar, tetapi memilih sumber pembiayaan yang paling sesuai mengikut tujuan dan masa yang diperlukan.
Geran kerajaan boleh mengurangkan kos projek. Pinjaman berjangka sesuai untuk pembelian aset. Pembiayaan P2P dan institusi bukan bank pula membantu mengisi jurang apabila proses bank mengambil masa terlalu lama.
Dengan strategi pembiayaan yang betul, PKS boleh berkembang tanpa menjejaskan kestabilan kewangan perniagaan.
Ingin mengetahui jumlah pembiayaan yang anda layak terima? Daftar akaun dan mohon Pinjaman Mikro Perniagaan FundingBee hari ini untuk mengetahui sejauh mana rancangan pertumbuhan perniagaan anda boleh direalisasikan dengan cepat.
Dapatkan lebih banyak perspektif daripada mereka yang membina masa depan pembiayaan PKS? Baca lebih banyak perbualan dengan pengasas dan pasukan di sebalik FundingBee. Teroka temu bual bersama CEO