
Apakah "Pembiayaan yang Tepat" untuk Memacu Pertumbuhan Perniagaan Anda di Malaysia? Salah Faham Tentang Pinjaman Perniagaan dan Visi oleh CEO Kami
Anda telah menguruskan perniagaan dengan teliti, mengawal kos sebaik mungkin dan mengembangkan perniagaan mengikut kemampuan sendiri. Meminjam wang tidak pernah menjadi sebahagian daripada perancangan anda. Namun suatu hari, anda menerima satu tempahan yang besar. Peluang itu jelas, tetapi anda perlu bertindak pantas. Anda memerlukan stok, bahan mentah atau peralatan dengan segera, tetapi anda tidak mempunyai tunai yang mencukupi.
Secara tiba-tiba, pinjaman perniagaan bukan lagi sesuatu yang hanya dilakukan oleh orang lain, sebaliknya menjadi pilihan yang benar-benar anda pertimbangkan.
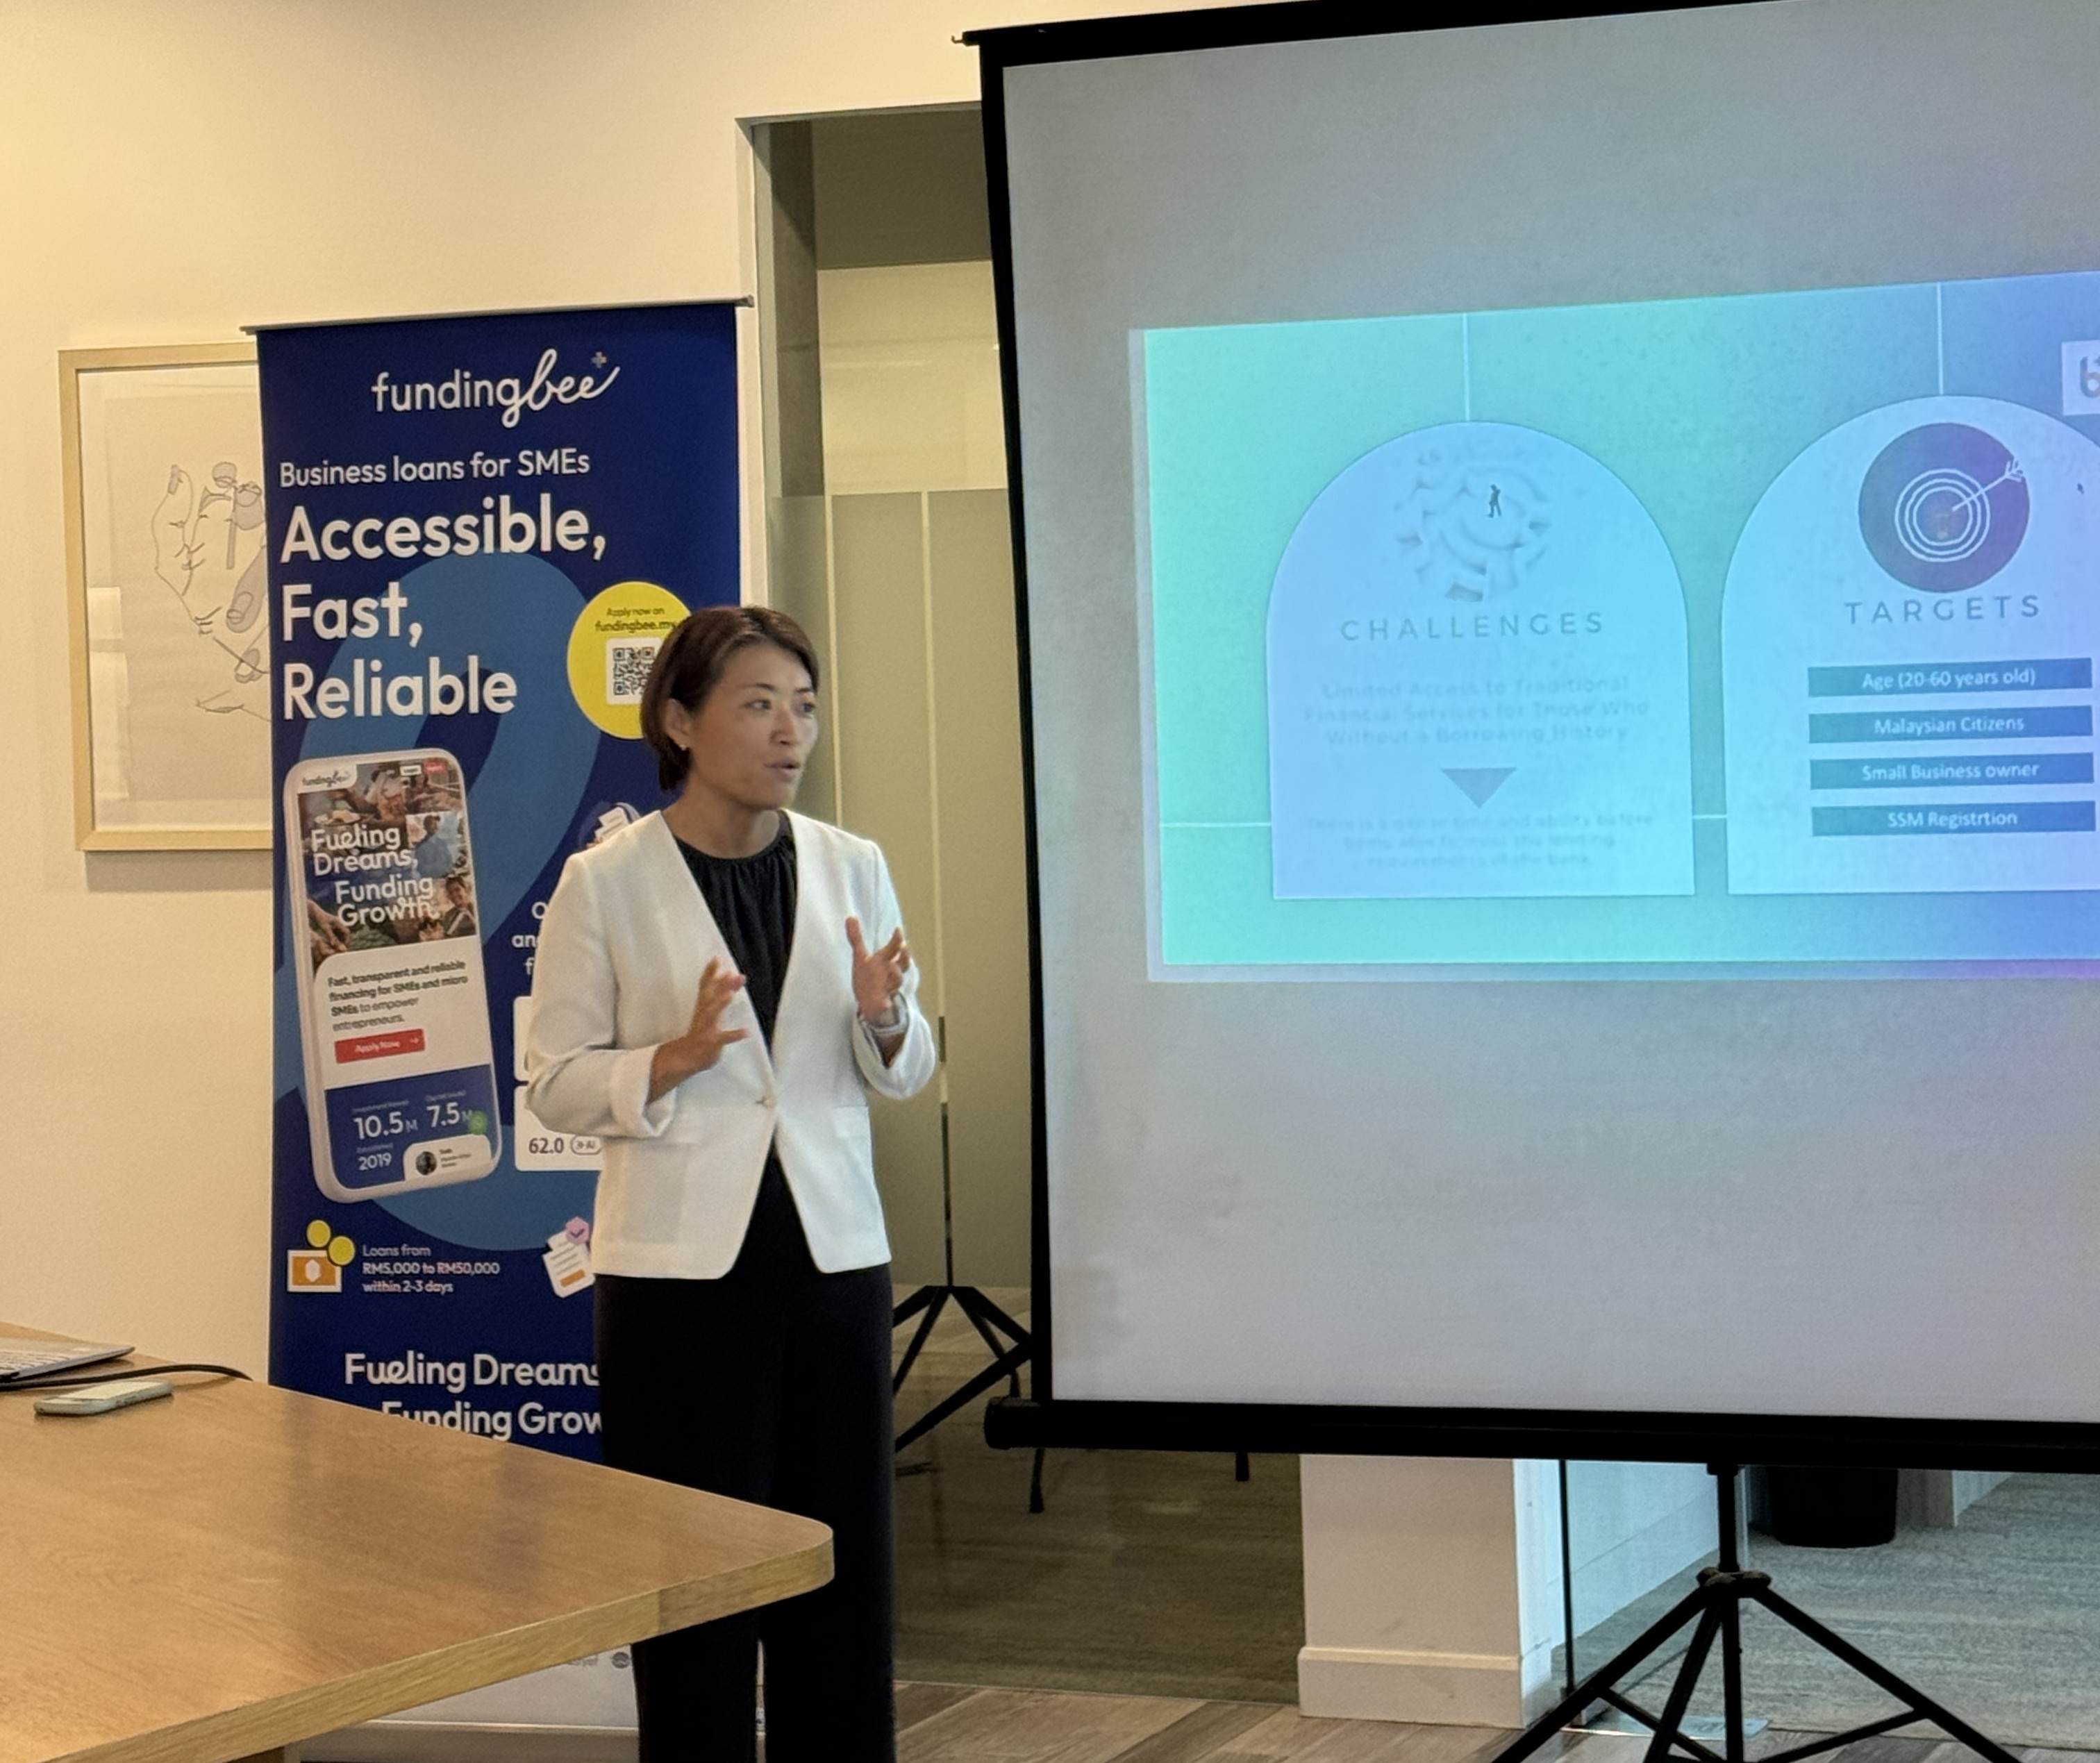
Jika anda pernah mendengar tentang iMoney atau CapBay daripada pemilik perniagaan lain, atau sekadar mengetahui kewujudan TEKUN Nasional tetapi menyangka ia mungkin bukan untuk anda, artikel ini boleh membantu anda memahami dengan lebih jelas. CEO FundingBee, Fumiko Inada, menerangkan perbezaan sebenar antara setiap pilihan supaya anda dapat menentukan penyelesaian yang paling sesuai dengan situasi anda, serta sama ada mengambil pinjaman merupakan langkah yang bijak atau tindakan melulu.
Perlukah Anda Menunggu TEKUN atau Bank Utama?
"Bayangkan anda menerima satu tempahan besar, tetapi anda perlu membeli bahan mentah dengan segera, jika tidak anda akan kehilangan peluang tersebut," kata Fumiko. "Peluang yang datang secara tiba-tiba seperti ini bukanlah satu masalah. Sebaliknya, ia adalah petanda bahawa perniagaan anda sedang berkembang."
Bagi perniagaan yang berada dalam situasi ini, menunggu berbulan-bulan untuk mendapatkan pinjaman kerajaan bukanlah satu pilihan yang neutral. Ia sebenarnya adalah keputusan untuk melepaskan peluang tersebut. Kos sebenar bukanlah kadar keuntungan atau faedah, tetapi kontrak yang gagal dipenuhi serta tempahan seterusnya yang mungkin tidak akan datang lagi dalam masa terdekat. Baca pengalaman salah seorang pelanggan FundingBee.
Jika situasi perniagaan anda membenarkan dan anda mampu menunggu beberapa bulan, pilihan yang disokong kerajaan seperti TEKUN Nasional menawarkan kadar keuntungan rata sebanyak 4% setahun, bersamaan kira-kira 7.2% secara efektif, dengan pembiayaan sehingga RM100,000 untuk tempoh sehingga 10 tahun.[1]
Bank-bank utama juga merupakan pilihan yang baik, namun kebiasaannya mereka memerlukan sekurang-kurangnya tiga tahun rekod perniagaan serta prestasi keuntungan yang konsisten sebelum meluluskan pinjaman.
Bagaimana FundingBee Berbanding CapBay, iMoney dan Platform Lain?
Landskap pembiayaan di Malaysia menawarkan lebih banyak pilihan daripada yang diketahui oleh kebanyakan pemilik PKS. Untuk pecahan lengkap tujuh pilihan pembiayaan yang tersedia pada 2026, lihat panduan perbandingan pinjaman PKS kami.
CapBay[2] ialah platform pembiayaan peer-to-peer (P2P) yang menghubungkan peminjam dengan para pelabur. Kadarnya biasanya sedikit lebih rendah berbanding institusi bukan bank, namun proses pembiayaan lazimnya mengambil masa beberapa minggu dan memerlukan akaun amanah khas bagi memastikan ketelusan pengurusan dana.
iMoney[3] pula berfungsi secara berbeza. Ia merupakan platform perbandingan kewangan yang membolehkan anda menyemak dan membandingkan produk daripada bank, platform P2P dan institusi pemberi pinjaman lain secara serentak. Ini menjadikannya titik permulaan yang baik jika anda ingin meninjau pasaran sebelum membuat keputusan.
Fundaztic[4] menawarkan kadar yang berada di antara pemberi pinjaman bukan bank dan bank tradisional, tetapi tempoh kelulusannya mengambil masa beberapa minggu.
Pemberi pinjaman bukan bank seperti FundingBee direka untuk memberi kelulusan pantas. Kelulusan hanya mengambil masa beberapa hari, bukan beberapa minggu. Kalkulator pinjaman di laman web membolehkan anda menganggarkan bayaran balik sebelum membuat komitmen, supaya anda dapat melihat sama ada angka tersebut sesuai sebelum memohon.
Selepas memahami landskap pembiayaan dan cara memilih pilihan yang paling sesuai, satu persoalan yang sering timbul ialah: dari manakah sebenarnya institusi bukan bank seperti FundingBee memperoleh dana yang dipinjamkan kepada pelanggan?
Ia merupakan persoalan yang wajar, dan jawapannya adalah antara faktor yang membezakan FundingBee daripada yang lain.
Apakah yang Membezakan FundingBee dengan Pemberi Pinjaman Wang Tradisional?
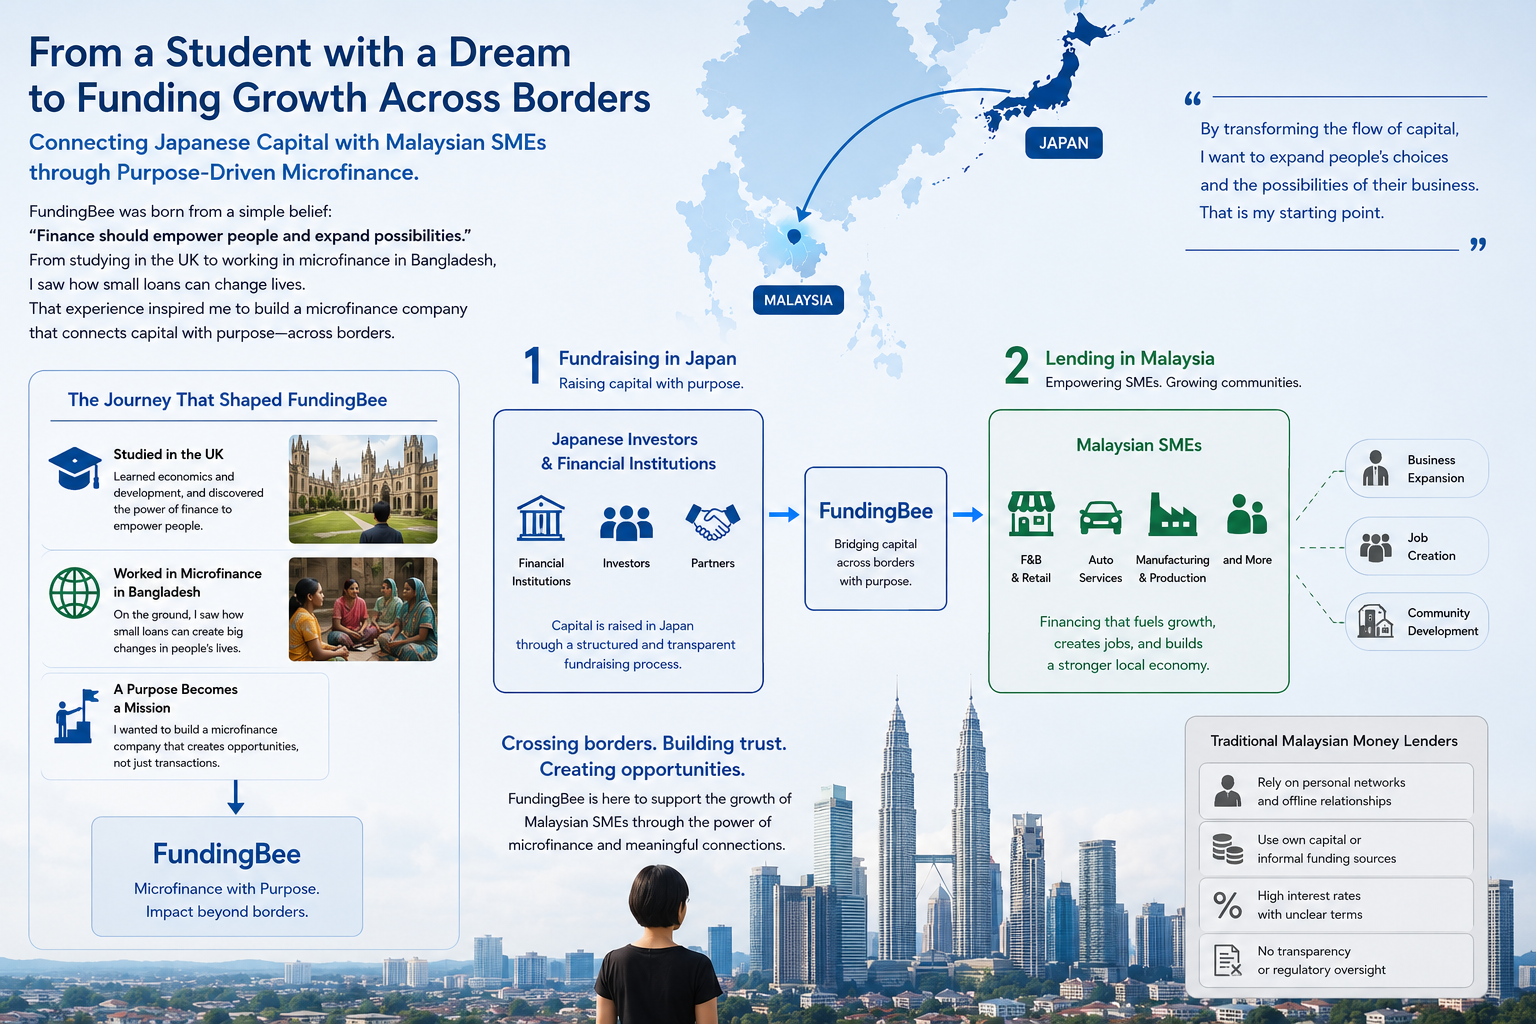
Di Malaysia, pembiayaan peribadi secara tradisinya dikuasai oleh syarikat pinjam wang yang dikendalikan secara kekeluargaan melalui rangkaian tidak formal. Akses bergantung kepada siapa yang anda kenali, dan pemilik perniagaan yang berada di luar rangkaian tersebut mempunyai sedikit sahaja pilihan alternatif.
FundingBee dibina untuk menjadi sesuatu yang berbeza.
Fumiko Inada ialah seorang usahawan Jepun yang pernah belajar di United Kingdom serta bekerja dalam bidang pembiayaan mikro di Bangladesh sebelum berhijrah ke Malaysia. Beliau membangunkan FundingBee di Malaysia terlebih dahulu sebelum menubuhkan operasi di Jepun bagi menyokong perkembangannya.
Pendekatan ini bertentangan dengan cara kebanyakan syarikat kewangan Jepun memasuki Asia Tenggara, yang lazimnya diketuai oleh syarikat induk di Jepun. Bagi Fumiko, titik permulaannya ialah Malaysia dan para pemilik PKS di negara ini.
Pendekatan tersebut turut mempengaruhi cara FundingBee memperoleh dana. Modal yang dipinjamkan kepada perniagaan di Malaysia berasal daripada pelabur institusi di Jepun, di mana Fumiko kembali ke Jepun setiap tiga bulan untuk mengumpul dana.
Ekosistem syarikat pemula (startup) di Jepun telah berkembang dengan pesat dalam beberapa tahun kebelakangan ini. Modal teroka (VC) dan organisasi pemecut perniagaan (accelerator) semakin aktif menyokong pengasas syarikat yang menjalankan operasi di peringkat antarabangsa. Sebagai rakyat Jepun yang berada dalam ekosistem tersebut serta mengendalikan perniagaan pembiayaan yang dikawal selia di Malaysia, Fumiko mempunyai akses kepada peluang yang sukar diperoleh oleh kebanyakan pemberi pinjaman tempatan.
Modal yang disalurkan oleh FundingBee diperoleh melalui proses pengumpulan dana yang tersusun, dan syarikat ini beroperasi di bawah lesen kerajaan KPKT, sekali gus memastikan pematuhan terhadap peraturan serta syarat pembiayaan yang telus.
Sehingga kini, FundingBee telah membiayai lebih daripada 400 perniagaan dalam sektor makanan dan minuman (F&B), peruncitan, perkhidmatan automotif dan pembuatan.
Sepatah kata akhir daripada Fumiko kepada pemilik PKS di Malaysia
"Pembiayaan bukanlah satu risiko. Ia adalah pelaburan untuk membeli masa. Jika anda mempunyai tempahan yang sebenar dan pelan pembayaran balik yang jelas, angka-angka tersebut akan memihak kepada anda."
FundingBee wujud kerana adanya pembiayaan. Tanpanya, perniagaan ini tidak akan berada di sini hari ini. Saya sendiri memahami bagaimana rasanya apabila pembiayaan yang diharapkan tidak menjadi kenyataan — tekanan yang seolah-olah menelan seluruh kehidupan anda, dan perasaan berjalan dalam kegelapan tanpa mengetahui bila semuanya akan berakhir. Sokongan awal daripada program seperti APT Woman telah membantu membina asas kepada FundingBee (baca kisah penuh di sini).
Pengalaman itulah yang mendorong saya untuk sentiasa berada di sisi pemilik PKS yang sedang melalui situasi yang sama. Anda tidak perlu menghadapinya seorang diri. Jika peluang sebenar berada di hadapan anda, jangan biarkan rasa takut menjadi alasan anda berundur daripadanya. Ambil langkah pertama itu.